 Pular para o conteúdo
Sale and Leaseback: como gerar capital com um imóvel empresarial e continuar utilizando-o
Sua empresa possui galpão, centro de distribuição, loja, unidade industrial ou outro imóvel operacional e precisa de recursos? O Sale and Leaseback (SLB) permite avaliar a venda desse patrimônio acompanhada de uma locação, para que a empresa continue ocupando o imóvel após deixar de ser sua proprietária.
No Sale and Leaseback (SLB), a empresa vende um imóvel e permanece nele como locatária, pagando aluguel nas condições contratadas. A operação pode liberar capital sem interromper a ocupação, mas transfere a propriedade e cria um compromisso de locação. Valor de venda, aluguel, prazo, reajustes, garantias, tributos e efeitos contábeis precisam ser avaliados em conjunto.
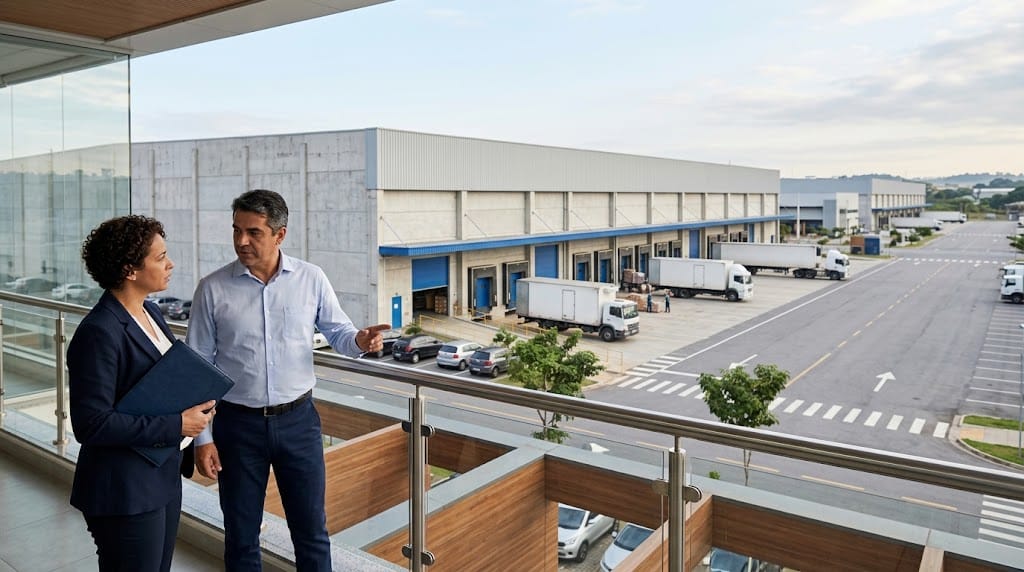
Sua empresa possui um imóvel operacional e busca capital?
Apresente o tipo de imóvel, a localização, o uso atual e o valor estimado para uma avaliação inicial.
O que é Sale and Leaseback e por que uma empresa avalia essa operação?
Sale and Leaseback pode ser traduzido como venda e retroarrendamento. A empresa vende um ativo imobiliário a um comprador e, simultaneamente ou de forma coordenada, contrata o direito de continuar utilizando o imóvel mediante pagamentos de locação.
A mudança central é patrimonial: a empresa recebe os recursos da venda, deixa de ser proprietária e permanece como ocupante. Portanto, o SLB não deve ser apresentado como um empréstimo comum nem como uma simples antecipação sobre o valor do imóvel.
Essa estrutura pode entrar na análise quando a empresa possui capital imobilizado em uma instalação relevante para a operação e pretende direcionar recursos a expansão, modernização, reorganização financeira ou outras necessidades empresariais. O destino do capital e a capacidade de assumir o aluguel precisam fazer sentido dentro do planejamento.
O CPC 06 (R2), disponibilizado pela CVM, trata a venda e o retroarrendamento como uma transação que exige avaliar se a transferência do ativo atende aos requisitos para ser contabilizada como venda. Isso demonstra por que a análise contábil não deve ser reduzida à entrada de dinheiro no caixa.
O imóvel não fica apenas “em garantia”. Em uma operação caracterizada como venda, a propriedade é transferida ao comprador. A continuidade da empresa no local passa a decorrer do contrato de locação, e não da condição de proprietária.
Como funciona a venda do imóvel com continuidade da ocupação
A avaliação começa pelo imóvel e pela empresa que continuará ocupando o espaço. Localização, tipo de ativo, estado de conservação, documentação, atividade desenvolvida, valor estimado, tempo pretendido de permanência e capacidade de pagamento influenciam o interesse e as condições possíveis.
Se houver interesse na estrutura, venda e locação precisam ser analisadas como partes relacionadas da mesma decisão econômica. O preço do imóvel não pode ser observado isoladamente do aluguel, do prazo, dos reajustes, das garantias e das obrigações de manutenção.
A transferência da propriedade imobiliária ocorre com o registro do título no Registro de Imóveis, conforme o art. 1.245 do Código Civil. Depois da venda, a empresa permanece no local segundo o contrato de locação celebrado com o novo proprietário.
O valor efetivamente disponível também pode ser diferente do preço nominal da venda. Devem ser considerados custos da transação, tributos aplicáveis, despesas de registro, eventual quitação de ônus e outros compromissos definidos na estrutura. A apuração concreta depende da documentação e da orientação contábil, jurídica e tributária da empresa.
A empresa pode continuar operando normalmente no imóvel?
A continuidade da ocupação é justamente uma característica do SLB, mas depende das condições contratuais. Prazo de locação, hipóteses de rescisão, obrigações de conservação, seguros, obras, cessão, reajustes e consequências de inadimplemento precisam estar compatíveis com a importância operacional do endereço.
A Lei nº 8.245/1991 disciplina as locações de imóveis urbanos. O contrato específico deve ser examinado por profissionais habilitados, inclusive para avaliar vigência, registro ou averbação e proteção da ocupação nas circunstâncias da operação.
Sale and Leaseback, crédito com garantia de imóvel ou venda convencional?
As três alternativas podem gerar recursos, mas produzem efeitos diferentes sobre propriedade, pagamentos futuros e continuidade no imóvel. A decisão começa pela pergunta: a empresa aceita vender o patrimônio ou pretende preservá-lo?
| Ponto de decisão | Sale and Leaseback | Crédito com garantia | Venda convencional |
|---|---|---|---|
| Propriedade | É transferida ao comprador. | Permanece com a empresa, sujeita à garantia contratada. | É transferida ao comprador. |
| Uso do imóvel | A empresa continua no local como locatária. | A empresa normalmente continua utilizando o imóvel. | Depende da desocupação ou de outro acordo com o comprador. |
| Compromisso futuro | Aluguel, reajustes, garantias e demais obrigações da locação. | Parcelas, juros, encargos e condições da operação de crédito. | Não há locação automática; a relação futura depende do contrato. |
| Questão central | O capital obtido compensa a venda e o compromisso de aluguel? | O crédito e seu custo são compatíveis com o caixa e a garantia? | A empresa consegue deixar o imóvel sem prejudicar a operação? |
Uma parcela de crédito e um aluguel não são valores diretamente equivalentes. O crédito preserva a titularidade, mas cria uma dívida garantida. O SLB transfere a propriedade e cria uma relação locatícia. A venda convencional pode liberar recursos sem aluguel, mas geralmente exige reorganizar a ocupação.
Se a empresa ainda não possui a instalação e procura viabilizar uma unidade sob medida, a discussão é outra. Nesse caso, conheça o conteúdo da LMR sobre Built to Suit para construção ou adaptação de um imóvel empresarial.
O que avaliar no preço de venda, no aluguel e no contrato
Uma proposta de Sale and Leaseback deve ser examinada como um conjunto. Entre os principais pontos estão:
- Imóvel: matrícula, titularidade, localização, ocupação, licenças, conservação, avaliação e eventuais ônus.
- Venda: preço, forma de pagamento, condições precedentes, custos e valor líquido estimado para a empresa.
- Locação: aluguel inicial, prazo, índice de reajuste, garantias, encargos, manutenção e responsabilidades pelas melhorias.
- Continuidade operacional: dependência da localização, custo de uma eventual mudança e flexibilidade necessária no futuro.
- Efeitos empresariais: tratamento contábil, impactos tributários, compromissos contratuais e destinação dos recursos.
Também é importante testar cenários. O que acontece se a receita oscilar, se a operação precisar de mais espaço ou se a empresa quiser sair antes do prazo? A análise deve considerar o aluguel reajustado e as consequências de rescisão, e não somente o caixa recebido no início.
Não compare apenas o valor da venda. Uma proposta com preço maior pode vir acompanhada de aluguel, prazo ou obrigações menos adequados. O resultado econômico depende da combinação entre capital liberado, custo de ocupação, risco contratual e estratégia patrimonial.
Existe recompra automática ao final?
Não. A empresa não recupera a propriedade apenas porque pagou os aluguéis. Uma possibilidade de compra futura só existe se for negociada e documentada. Opção, preferência e obrigação de compra têm efeitos diferentes e precisam ser compreendidas antes da assinatura.
Sale and Leaseback é sempre vantajoso?
Não existe resposta universal. A estrutura pode ser coerente para uma empresa que aceita deixar de ser proprietária e possui um uso produtivo para o capital, desde que o compromisso de locação seja sustentável. Pode ser inadequada quando manter o patrimônio é estratégico, quando o aluguel pressiona o caixa ou quando a flexibilidade contratual não acompanha o planejamento operacional.
Como apresentar um imóvel empresarial à LMR Promotora
Para uma avaliação inicial, informe nome da empresa, cidade e estado, tipo de imóvel, uso atual, área aproximada, valor estimado e situação da propriedade. Explique também por que a empresa busca capital e se pretende permanecer no local por longo prazo.
Com esse contexto, a LMR pode avaliar o encaminhamento da demanda e quais informações complementares serão necessárias. A existência de um imóvel não garante interesse, valor de compra ou conclusão da operação. A viabilidade depende da análise da empresa, do ativo, da documentação e das condições negociadas com os participantes.
Se a necessidade envolve outras estruturas, a atuação da LMR em crédito empresarial estruturado começa pela finalidade dos recursos e pelas características da empresa. Para necessidades operacionais de menor complexidade, veja também o conteúdo sobre capital de giro para crescimento empresarial.
Apresente o imóvel empresarial e o objetivo da operação
Conte à LMR onde está o imóvel, como ele é utilizado, qual o valor estimado e por que a empresa pretende liberar capital sem interromper a ocupação.
Conversar sobre Sale and LeasebackEstrutura, valores, condições e viabilidade são avaliados caso a caso.
Perguntas frequentes sobre Sale and Leaseback
O que é Sale and Leaseback (SLB)?
É uma operação em que a empresa vende um imóvel e continua utilizando-o como locatária. A venda transfere a propriedade ao comprador, enquanto o contrato de locação estabelece prazo, aluguel, reajustes, garantias e demais condições para a permanência da empresa.
A empresa precisa sair do imóvel depois da venda?
Não, quando a operação é estruturada com a locação do imóvel de volta para a empresa vendedora. A continuidade depende do contrato celebrado com o novo proprietário e do cumprimento das obrigações previstas.
Sale and Leaseback é igual a refinanciamento com garantia de imóvel?
Não. No crédito com garantia, a empresa mantém a propriedade, sujeita à garantia contratada, e assume uma dívida. No Sale and Leaseback, o imóvel é vendido e a empresa passa a ocupá-lo como locatária.
O imóvel volta automaticamente para a empresa ao final da locação?
Não. O pagamento dos aluguéis não devolve a propriedade. Qualquer possibilidade de compra futura, preferência ou obrigação de aquisição precisa ser negociada e registrada expressamente nos contratos.
Um imóvel com financiamento ou outro ônus pode ser apresentado?
Pode ser apresentado para avaliação, mas o ônus interfere na estrutura. Será necessário examinar a matrícula, o saldo ou a obrigação existente, as autorizações aplicáveis e a possibilidade de quitação ou tratamento do gravame na operação.
Como são definidos o valor da venda e o aluguel?
Os valores dependem da avaliação do imóvel, da localização, das características do ativo, da empresa ocupante, do prazo pretendido e das condições de mercado e do contrato. Não existe uma proporção única aplicável a todos os projetos.
Escrito por Leandro Rachadel
Sócio-fundador da LMR Promotora e especialista em crédito. Conecta o cliente aos bancos parceiros, com orientação sobre as possibilidades de crédito e acompanhamento da contratação.
Certificado pela FEBRABAN desde 2014. Certificação FBB110 Correspondente Consignado LGPD, nº 8368813621189944, válida até 10/01/2028.
A LMR Promotora atua como correspondente bancária e intermediadora de soluções financeiras. A venda, a locação, o investimento e as condições contratuais dependem da avaliação e da negociação com os participantes de cada operação.